Oleh: Emil Siain
Konsultan Kekayaan Intelektual (HKI) – Nomor Register: 523-2011
Mengapa HKI Penting bagi UMKM?
Banyak pelaku UMKM memiliki produk yang bagus, unik, dan berpotensi berkembang, tetapi belum menyadari bahwa nama usaha, logo, desain, karya, atau inovasi yang mereka bangun dapat memiliki nilai ekonomi dan perlu dilindungi. Di sinilah pentingnya Hak Kekayaan Intelektual (HKI).

Secara sederhana, HKI adalah hak hukum yang melindungi hasil kreativitas atau inovasi seseorang maupun badan usaha. HKI mencakup beberapa jenis, antara lain merek, hak cipta, paten, desain industri, dan rahasia dagang. Untuk UMKM yang menjual produk atau jasa, merek sering menjadi langkah awal yang penting karena membantu membedakan produk mereka dari produk pesaing.
Merek bukan hanya nama atau gambar pada kemasan. Merek yang dibangun dengan baik dapat menjadi identitas usaha, membangun kepercayaan konsumen, mendukung pemasaran, dan apabila terbukti menghasilkan pendapatan akan menjadi aset tidak berwujud yang mempunyai nilai ekonomi.
Bisakah Merek Dijadikan Jaminan Pembiayaan?
Indonesia telah memiliki landasan hukum untuk pembiayaan berbasis kekayaan intelektual, terutama Undang-Undang Nomor 24 Tahun 2019 tentang Ekonomi Kreatif dan Peraturan Pemerintah Nomor 24 Tahun 2022. Aturan tersebut membuka kemungkinan kekayaan intelektual digunakan sebagai objek jaminan utang melalui bentuk yang dibenarkan peraturan, termasuk jaminan fidusia atas kekayaan intelektual.
Namun, masyarakat perlu memahami satu hal penting: sertifikat merek tidak otomatis membuat pemiliknya berhak memperoleh pinjaman bank. Sertifikat membuktikan pendaftaran merek, sedangkan nilai ekonominya perlu dinilai berdasarkan bukti yang dapat diuji, seperti penjualan, kontrak distribusi, lisensi, royalti, reputasi pasar, dan prospek usaha.
Bank juga harus memastikan kepemilikan merek, status hukumnya, serta apakah pengikatan dan pemulihannya dapat dilakukan secara sah. Dengan demikian, yang dipertimbangkan bukan sekadar selembar sertifikat, melainkan hak atas merek dan kemampuan usaha untuk menghasilkan pendapatan. Merek yang belum digunakan atau belum memiliki pasar bisa saja belum mempunyai nilai agunan yang berarti.
Peluang bagi UMKM NTB dan Peran Bank NTB Syariah
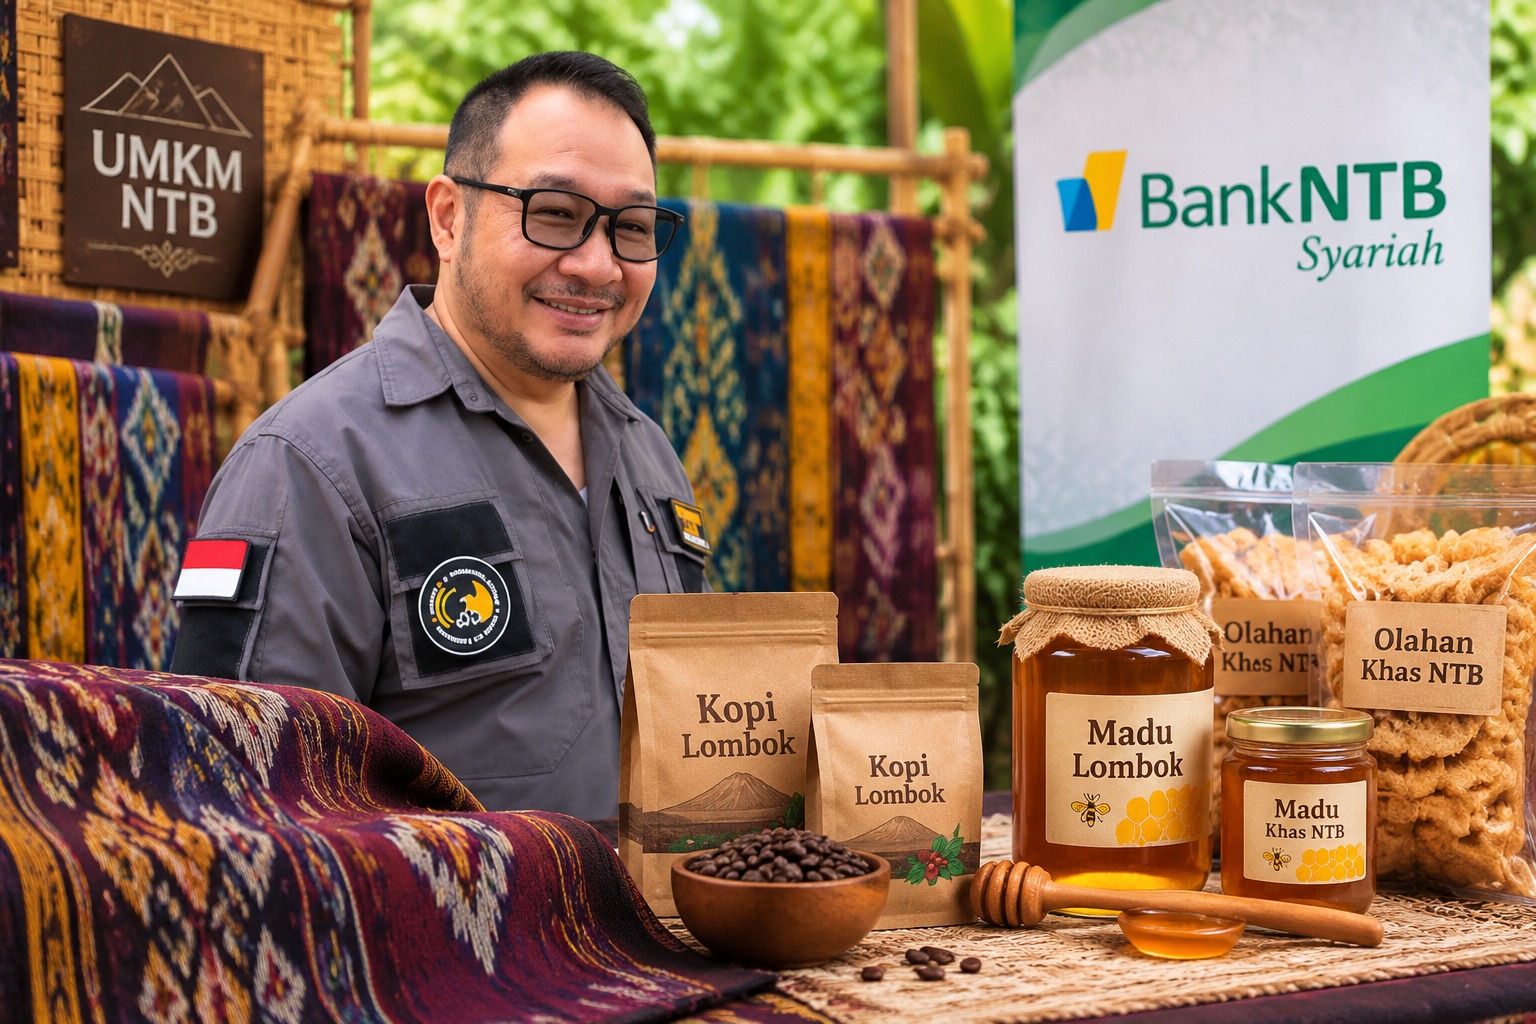
Bagi UMKM di Nusa Tenggara Barat misalnya usaha tenun, kerajinan, kopi, madu, makanan olahan, fesyen, dan produk kreatif lainnya perlindungan merek dapat menjadi langkah awal untuk meningkatkan daya saing.
Setelah merek terdaftar, pelaku usaha perlu membangun penjualan yang konsisten, menjaga kualitas produk, mencatat transaksi dengan baik, memperluas distribusi, dan mengembangkan kerja sama komersial.
Dalam ekosistem ini, Bank NTB Syariah dapat berperan dengan mengembangkan skema pembiayaan yang mempertimbangkan kekayaan intelektual sebagai bagian dari jaminan, sepanjang sesuai ketentuan hukum, kebijakan internal bank, dan prinsip kehati-hatian.
Skema tersebut berpotensi membantu UMKM yang usahanya berjalan dan memiliki prospek, tetapi belum mempunyai agunan konvensional yang memadai.
Untuk melindungi bank, pembiayaan tetap harus didasarkan pada analisis kemampuan bayar dan arus kas usaha. Penilaian merek harus dilakukan sesuai ketentuan yang berlaku, antara lain kerangka penilaian kekayaan intelektual dalam PP Nomor 24 Tahun 2022 dan Peraturan Menteri Ekonomi Kreatif/Kepala Badan Ekonomi Kreatif Nomor 6 Tahun 2025.
Bank juga perlu melakukan pemeriksaan hukum dan memastikan pengikatan jaminan serta mekanisme eksekusinya memenuhi ketentuan yang berlaku.
Pembiayaan yang Aman dan Sesuai Prinsip Syariah
Sebagai bank syariah, Bank NTB Syariah perlu memastikan bahwa akad pembiayaan sesuai dengan tujuan transaksi dan prinsip syariah. Struktur pembiayaan, biaya, penanganan keterlambatan, pengikatan jaminan, dan penyelesaian apabila terjadi wanprestasi harus ditelaah oleh fungsi hukum, kepatuhan, manajemen risiko, dan Dewan Pengawas Syariah sesuai kewenangannya.
Pada tahap awal, pendekatan yang prudent adalah menjadikan merek sebagai agunan tambahan atau bagian dari paket jaminan, bukan langsung menganggap semua merek setara dengan tanah atau bangunan.
Bank perlu menetapkan kriteria penerimaan, metode penilaian, penyesuaian risiko atas nilai merek, limit pembiayaan, dan prosedur pemantauan. Dengan begitu, inovasi pembiayaan dapat berjalan tanpa mengabaikan perlindungan dana bank dan kepentingan nasabah.
Kerja sama antara bank, pemerintah, perguruan tinggi, komunitas ekonomi kreatif, dan pendamping UMKM juga penting. Pelaku usaha dapat dibantu untuk mendaftarkan merek, memperbaiki pencatatan keuangan, menyiapkan bukti penjualan, serta memahami tanggung jawab pembiayaan sebelum mengajukan pinjaman.
Kesimpulan
HKI perlu dipandang bukan hanya sebagai perlindungan hukum, tetapi juga sebagai bagian dari strategi membangun usaha yang bernilai. Merek yang terlindungi, dikelola secara profesional, dan mampu menghasilkan pendapatan dapat membuka peluang pembiayaan berbasis kekayaan intelektual.
Meski demikian, sertifikat merek bukan jaminan otomatis untuk memperoleh kredit dan tidak selalu mempunyai nilai agunan yang tinggi.
Jika dikembangkan secara hati-hati, pembiayaan berbasis merek dapat menjadi jembatan bagi UMKM NTB untuk naik kelas, memperluas pasar, dan memperkuat daya saing.
Bagi Bank NTB Syariah, kuncinya adalah kepastian hukum, penilaian yang dapat dipertanggungjawabkan, analisis kemampuan bayar, pengikatan yang efektif, serta kepatuhan terhadap prinsip syariah dan ketentuan regulator.